Une étrange façon de calculer
La scène se répète chaque semaine sur les réseaux sociaux. Une annonce de viager est publiée. Quelqu'un sort sa calculatrice, additionne le bouquet et vingt-cinq ans de rentes, puis rend son verdict : « L'acheteur aura payé une fortune pour un logement qu'il ne peut même pas habiter. »
Cette même personne a peut-être signé un crédit immobilier sur vingt-cinq ans. Elle remboursera bien plus que la somme empruntée. Et personne, autour d'elle, ne trouve cela choquant.
Pourquoi les intérêts versés à une banque semblent-ils normaux, alors que les rentes versées à un vendeur seraient forcément une mauvaise affaire ?
La réponse tient en une confusion. On mélange trois choses très différentes : les sommes versées, le coût réel d'un financement, et la valeur du patrimoine que l'on construit. Précisons-le dès maintenant : les intérêts bancaires et les rentes viagères ne sont pas de même nature. Les premiers rémunèrent un prêteur. Les secondes paient un bien. Mais les placer côte à côte, dans le coût global d'un investissement, est éclairant.
Et surtout, ces calculs reposent sur une erreur de raisonnement. Ils additionnent 20 ou 25 années de rentes, mais conservent la valeur du bien au prix d'aujourd'hui, comme si elle devait rester figée pendant un quart de siècle. Cet article fait ce que leur calculatrice ne fait jamais : regarder ce que vaut le bien, comment sa valeur a réellement évolué par le passé, et ce que l'investisseur peut en faire bien avant la fin du contrat.
Ce que nous enseignent 30 ans d'histoire immobilière
Un bien immobilier ne garde pas la valeur du jour où on l'achète. Entre 1996 et 2026, le prix des logements anciens en France a été multiplié par 3 en euros courants, selon l'indice officiel Notaires-INSEE. Même une fois l'inflation déduite, il a presque doublé.
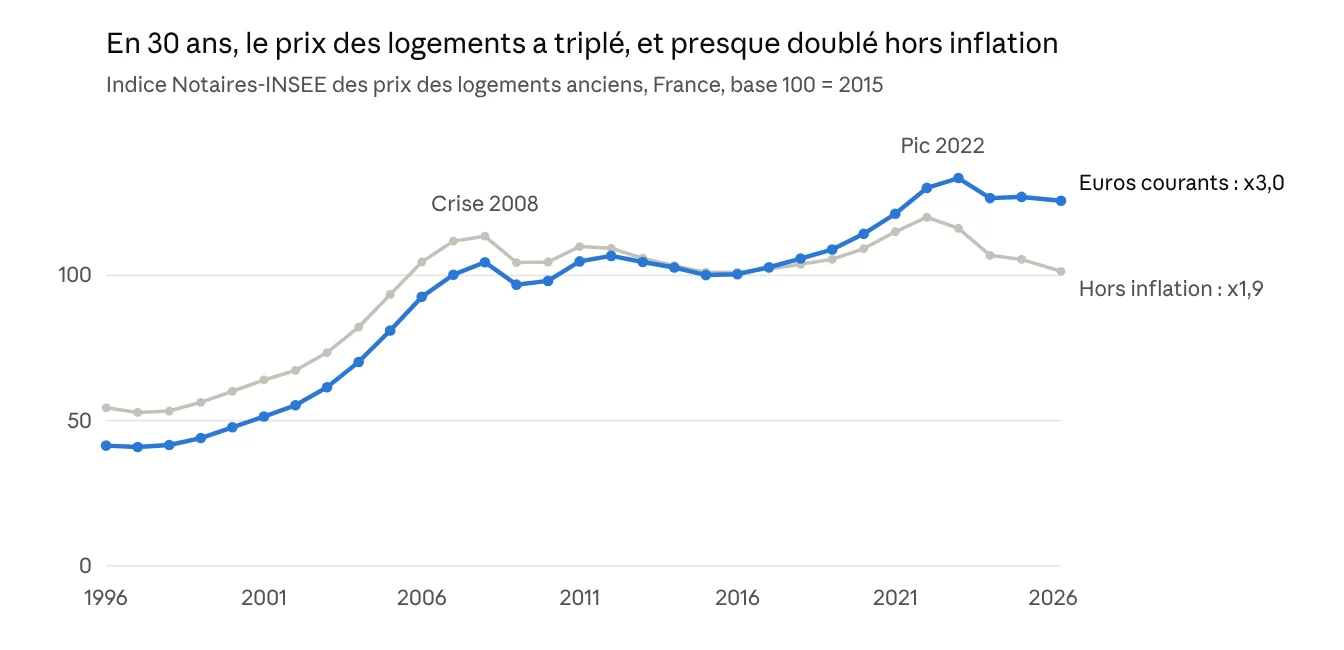
Cette hausse n'a rien eu de régulier, et c'est toute la réalité du marché : il avance par cycles. Les prix ont stagné à la fin des années 1990, plus que doublé entre 2000 et 2008, reculé lors de la crise financière, puis glissé lentement jusqu'en 2015. Après un nouveau pic fin 2022, ils ont reflué avant de se stabiliser. Montée, baisse, palier, reprise : aucun de ces cycles n'a ramené les prix à leur niveau d'il y a trente ans.
Et pour un bien acheté il y a 25 ans ?
Un logement acheté 250 000 € début 2001 vaudrait aujourd'hui plus de 600 000 € selon l'indice national, en euros courants. Celui qui, en 2001, aurait calculé 25 ans de dépenses en figeant la valeur du bien à 250 000 € serait passé à côté de l'essentiel. Même acheté au plus haut de 2008, juste avant la crise, un logement de 100 000 € en vaut aujourd'hui environ 120 000.
Euros courants ou euros constants ? Une partie de la hausse ne fait que compenser l'inflation. C'est pourquoi le graphique montre les deux courbes : en euros constants, c'est-à-dire hors inflation, la valeur des logements a tout de même presque doublé en trente ans. Les cycles se lisent aussi mieux ainsi : depuis le pic de 2022, le recul est d'environ 6 % en euros courants, mais d'environ 15 % une fois l'inflation déduite.
L'économiste Jacques Friggit (IGEDD) apporte un éclairage complémentaire. En rapportant l'indice du prix des logements au revenu disponible par ménage, il montre que de 1965 à 2000, les prix ont évolué au même rythme que les revenus, dans un « tunnel » étroit. Depuis, ils s'en sont détachés : en 2025, ce ratio se situe environ 1,7 fois au-dessus de sa norme historique, sous l'effet de la baisse des taux et de l'allongement des crédits.
Ce qu'il faut retenir : l'immobilier évolue par cycles, mais sur longue période, la tendance française a été nettement haussière. Personne ne peut garantir l'avenir. En revanche, calculer le coût d'un investissement sur 20 ou 25 ans en figeant la valeur du bien au prix d'aujourd'hui, c'est ignorer tout ce que l'histoire du marché enseigne. C'est pourtant exactement ce que font la plupart des détracteurs du viager.
Investir à crédit : le véritable coût d'un appartement à 250 000 €
Au terme de 25 ans, combien aurez-vous réellement versé pour devenir propriétaire d'un bien affiché à 250 000 € ? Réponse : environ 425 000 €, frais compris. Le financement seul coûte près de 155 000 €, soit plus de 60 % du prix du bien.
Prenons un investisseur qui achète un appartement destiné à la location. C'est la comparaison la plus juste avec le viager occupé : dans les deux cas, on n'habite pas le logement, on constitue un patrimoine.
Intérêts (132 340 €), assurance emprunteur (18 750 €), garantie et frais de dossier (3 500 €)
Prix, frais et coût bancaire
10 000 € la première année, puis +1,5 % par an
Hypothèses : 250 000 € empruntés sur 25 ans à 3,67 %, taux moyen relevé par le courtier Pretto en septembre 2026, soit une mensualité de 1 274 € hors assurance ; assurance à 0,30 % par an du capital emprunté ; garantie et frais de dossier à des niveaux courants. Montants arrondis.
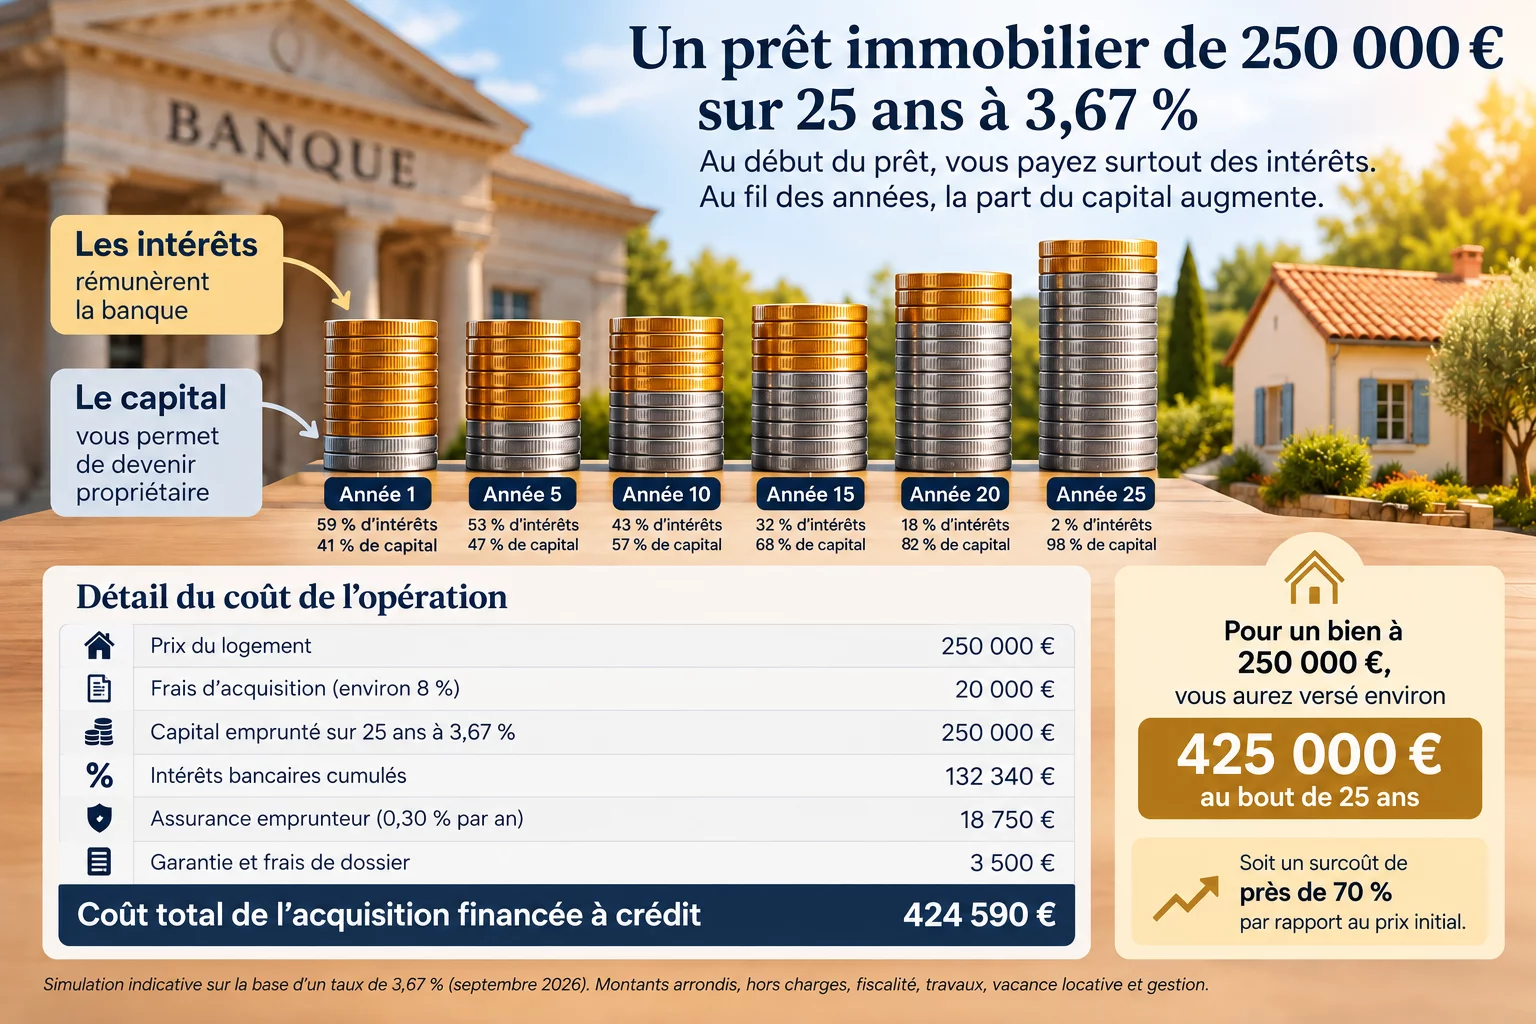
Personne ne juge cet investisseur, car chacun comprend que les 155 000 € d'intérêts, d'assurance et de frais sont le prix du temps : celui de devenir propriétaire sans disposer de la somme dès le départ.
En face, l'investisseur perçoit des loyers, et il est juste d'en tenir compte : environ 300 600 € bruts sur 25 ans dans notre exemple. Mais ces loyers sont bruts. Dans notre exemple, la première année, ils représentent environ 830 € par mois, face à près de 1 340 € de mensualité et d'assurance. Ils supportent ensuite la taxe foncière, les charges non récupérables, les travaux, l'impôt sur les revenus fonciers et les prélèvements sociaux, sans compter la vacance, les impayés et le temps de gestion. Avec ces hypothèses, l'investisseur à crédit complète chaque mois de sa poche pendant des années, et ses loyers nets ne couvrent qu'une partie du coût total.
Ce que l'on oublie souvent
Les intérêts bancaires ne financent aucun mètre carré supplémentaire. Ils rémunèrent le prêteur. C'est un coût accepté, parce qu'il permet de constituer un patrimoine. Gardez cette idée en tête pour la suite.
Investir en viager occupé : une autre manière de financer son patrimoine
Le même appartement de 250 000 €, acheté en viager occupé auprès d'une vendeuse de 78 ans, s'acquiert pour une fraction de sa valeur libre. Pas de locataire à gérer, et une partie du prix réglée sans financement bancaire.
Comment est-ce possible ? La vendeuse conserve le droit de vivre chez elle jusqu'à la fin de ses jours. Ce droit d'occupation a une valeur, qui vient en déduction du prix : c'est la décote d'occupation.
L'acquéreur paie cette valeur occupée de deux façons : un bouquet, versé à la signature, et une rente viagère, versée chaque mois à la vendeuse. La décote, le bouquet et la rente dépendent de l'âge des vendeurs, de la valeur du bien et des conditions négociées : chaque dossier fait l'objet d'une évaluation spécifique.
Trois points méritent d'être soulignés :
- Le bouquet est un capital versé à l'acte. Il ne représente qu'une partie du prix, et peut être financé par l'épargne ou par un crédit selon le montant.
- La rente permet d'échelonner une partie du prix, sans financement bancaire.
- L'acquéreur devient propriétaire dès la signature de l'acte authentique, sous réserve des droits conservés par la vendeuse.
Une rente n'est pas un intérêt
Les intérêts d'un crédit rémunèrent un prêteur. Les rentes viagères, elles, paient le bien lui-même, selon les conditions du contrat. Comparer les deux n'a de sens que dans le coût global de l'investissement, jamais ligne à ligne.
L'aléa de longévité fait partie du viager. Il est intégré à l'évaluation initiale, d'où l'importance d'une étude professionnelle rigoureuse.
Pendant l'occupation, l'investisseur ne perçoit pas de loyers. En revanche, la partie du prix réglée par rente viagère ne génère pas d'intérêts bancaires. Il n'a pas non plus de gestion locative, d'impayés ni de vacance locative.
Dans 25 ans, que vaudra réellement ce patrimoine ?
Dans 25 ans, l'investisseur à crédit détiendra un appartement libre de tout crédit. L'investisseur en viager détiendra, lui, soit un bien libéré, soit un bien encore occupé. Et tant que le droit d'occupation subsiste, la valeur du bien reste inférieure à sa valeur libre.
Personne ne peut prédire la valeur d'un logement dans 25 ans. Mais l'histoire montre qu'elle ne reste pas figée. Cette valeur libre, l'investisseur à crédit la détient ; l'investisseur en viager la retrouve à la libération, et tant que le bien est occupé, il vaut moins. Au-delà de la valeur, la différence se joue sur le chemin parcouru :
Investissement locatif à crédit
Mise de départ : Apport et frais d'acquisition.
- Financement du solde : Crédit bancaire, avec intérêts et assurance
- Pendant la détention : Loyers, diminués des charges, impôts, vacance et gestion
- Coût total : Coût du financement connu à l'avance pour un prêt à taux fixe, hors charges et dépenses futures.
- Valeur détenue : Valeur libre du logement
- Sortie possible : Revente du bien, libre ou loué
Viager occupé
Mise de départ : Bouquet et frais d'acquisition.
- Financement du solde : Rente versée à la vendeuse, sans banque ni intérêts
- Pendant la détention : Pas de loyers, pas de gestion locative
- Coût total : Dépend de la durée de versement de la rente viagère
- Valeur détenue : Valeur occupée, qui rejoint la valeur libre à la libération
- Sortie possible : Conservation jusqu'à la libération ou revente en viager occupé
La hausse du marché profite aux deux investisseurs. Mais l'investisseur en viager a réglé une partie du prix par la rente plutôt que par un crédit bancaire, avec une mise de départ limitée à une partie du prix.
Le vrai calcul
Un bilan sérieux compare tout ce qui a été versé à tout ce que l'on détient, à chaque étape : bouquet, rentes, frais, et valeur du bien. Additionner les rentes en oubliant la valeur du bien, c'est ne regarder qu'une colonne du tableau. C'est l'analyse complète que nous menons, dossier par dossier, avec chaque investisseur.
Le grand oublié : revendre un viager occupé avant sa libération
C'est l'idée reçue la plus tenace : « En viager, il faut attendre le décès du vendeur pour récupérer sa mise. » C'est faux. L'investisseur est propriétaire dès la signature. Il peut donc revendre son bien à tout moment, alors même que la vendeuse continue d'y vivre.
Le nouvel acquéreur reprend alors le bien occupé, avec les droits et obligations prévus au contrat : le droit d'occupation de la vendeuse, la rente restant à servir, la répartition des charges. L'opération se fait chez le notaire, avec les précautions juridiques nécessaires pour organiser la reprise de la rente et préserver les garanties de la vendeuse. Pour elle, rien ne change : elle reste chez elle et continue de percevoir sa rente.
Un point juridique mérite d'être connu : le nouvel acquéreur peut reprendre la rente, mais le premier acquéreur n'est pas automatiquement libéré de ses obligations envers la vendeuse. Tout dépend des dispositions prévues au contrat et, le cas échéant, de l'accord de la crédirentière. C'est pourquoi une revente se prépare avec le notaire, et idéalement dès la rédaction de l'acte d'achat.
Et c'est là qu'interviennent deux moteurs de valorisation que la calculatrice des réseaux sociaux ignore totalement.
Premier moteur : l'évolution du marché immobilier
La progression du marché immobilier peut contribuer à valoriser le patrimoine de l'acquéreur, tandis que la décote d'occupation évolue avec le temps.
Deuxième moteur : le temps qui réduit la valeur du droit d'occupation
Dix ans après l'achat, la vendeuse a dix ans de plus. La période pendant laquelle elle occupera encore le logement est, statistiquement, plus courte. La valeur de son droit d'occupation diminue, et la valeur du bien occupé remonte, même si le marché ne bouge pas et même si la vendeuse habite toujours chez elle.
Dix ans plus tard : le scénario de la revente
Retrouvons notre investisseur dix ans après son achat. La vendeuse, 88 ans, vit toujours dans l'appartement. Il a versé son bouquet et dix années de rentes. Il souhaite maintenant récupérer du capital pour un autre projet.
Il met son viager en vente. Son acheteur n'acquiert plus un bien occupé par une personne de 78 ans, mais de 88 ans : la décote d'occupation est nettement plus faible qu'au départ, et l'horizon de libération plus proche. Si le marché a progressé entre-temps, la valeur du logement libre a elle aussi augmenté.
Ce type de bien intéresse des profils précis : des investisseurs qui recherchent un horizon plus court, ou qui souhaitent entrer dans le viager sans s'engager pour plusieurs décennies. Pour eux, un viager déjà en cours depuis dix ans peut représenter une vraie opportunité.
Le nouvel acquéreur verse un nouveau bouquet et prend la suite du contrat. Notre investisseur, lui, récupère du capital sans avoir attendu la libération du logement.
Ce que l'investisseur récupère
À la revente, l'investisseur encaisse le nouveau bouquet. Son montant dépend de la valeur du bien à cette date, de l'âge des vendeurs, du montant de la rente restant à servir, que le nouvel acquéreur prend à sa charge, et des conditions prévues à l'acte. Selon les cas, il peut lui permettre de récupérer tout ou partie des sommes versées, voire de dégager une plus-value.
Le vieillissement des vendeurs n'est pas, à lui seul, un gain : il correspond en grande partie aux rentes déjà versées. Et la hausse du marché ne suffit pas non plus à mesurer le résultat. Celui-ci dépend de l'ensemble : le prix d'achat initial, le bouquet et les rentes versés, les frais engagés et le prix obtenu à la revente. Une revente réussie se prépare donc dès l'acquisition.
Résultat : une plus-value est possible sur un viager occupé, sans avoir jamais habité le logement et sans attendre sa libération.
Conserver, revendre, transmettre : trois stratégies patrimoniales
Le viager occupé n'est pas un placement figé. Selon ses objectifs, l'investisseur peut emprunter plusieurs chemins, et même changer de cap en cours de route.
Le bon choix dépend de l'âge de l'investisseur, de sa situation familiale, de sa fiscalité et de son horizon. C'est précisément ce qu'une étude personnalisée permet de clarifier.
Et si le vendeur vit 25 ou 30 ans ?
C'est une question qui revient souvent, et elle est légitime. La longévité du vendeur est un aléa accepté dès la signature : il est connu, mesuré et intégré au prix grâce à la décote d'occupation. L'investisseur ne le subit pas, il l'a choisi en connaissance de cause.
Surtout, un investissement patrimonial ne se limite pas toujours à une seule génération. Certains acquéreurs investissent pour préparer leur retraite, d'autres pour constituer un patrimoine qu'ils pourront transmettre à leurs enfants, voire à leurs petits-enfants.
Même lorsque le vendeur bénéficie d'une longévité exceptionnelle, le bien immobilier demeure dans le patrimoine de l'acquéreur et peut être transmis à ses héritiers, avec les obligations qui l'accompagnent. Sa valeur continue d'évoluer avec le marché, indépendamment de la durée de versement de la rente.
La véritable question n'est donc pas seulement de savoir combien d'années la rente sera versée, mais quel patrimoine cet investissement permettra de constituer et de transmettre.
C'est toute la différence entre une dépense que l'on additionne et un investissement que l'on envisage sur plusieurs générations.
Un investissement ne se juge pas à coups de calculatrice
On accepte de payer 155 000 € de coût bancaire pour constituer un patrimoine. Pourquoi refuserait-on d'étudier un financement par rente viagère avant même d'en comprendre le fonctionnement ?
Un viager ne s'évalue pas seulement à ce qu'il coûte aujourd'hui, mais aussi au patrimoine qu'il permet de constituer demain. Ni solution miracle, ni mauvaise affaire par principe, c'est un investissement immobilier à part entière, avec ses mécanismes, ses risques et ses stratégies. Des investisseurs avisés l'ont compris depuis longtemps.
Avant de juger un investissement, encore faut-il comprendre ce que l'on achète.
Votre projet mérite une vraie étude
Chaque viager est unique : l'âge des vendeurs, la valeur et l'emplacement du bien, l'équilibre entre bouquet et rente. C'est cette analyse, menée en amont, qui fait la qualité d'un investissement. Chez VIAGER INVEST, nous accompagnons les investisseurs du premier échange à la signature, puis tout au long de la vie du contrat : sélection des opportunités, évaluation de chaque bien, choix de la stratégie la plus adaptée, qu'il s'agisse de conserver, de revendre ou de transmettre.
Vous découvrez le viager, ou vous vous demandez ce qu'il pourrait apporter à votre patrimoine ? C'est le bon moment pour en parler. Nous prenons le temps d'expliquer chaque mécanisme, sans jargon, et d'étudier avec vous un projet adapté à vos objectifs et à votre budget. Le premier échange est sans engagement.
☎ 04 30 96 67 69 · 06 67 97 86 03 · contact@viager-invest.com
Les exemples de cet article sont fictifs et simplifiés à des fins pédagogiques. Ils ne constituent ni un conseil en investissement, ni une promesse de rendement. Chaque projet doit faire l'objet d'une étude personnalisée.
Sources
- INSEE, Informations rapides n° 224 du 18 septembre 2026 — « Au deuxième trimestre 2026, les prix des logements reculent de 1,0 % » (indice des logements anciens : 125,7, base 100 = 2015) : https://www.insee.fr/fr/statistiques/9050027
- INSEE, Informations rapides n° 216 du 8 septembre 2026 — « Au deuxième trimestre 2026, les prix des logements anciens reculent de 1,0 % » (indices Notaires-INSEE) : https://insee.fr/fr/statistiques/9040119
- INSEE — Indice des prix des logements anciens : définition et méthode : https://www.insee.fr/fr/metadonnees/source/indicateur/p1643/description
- Eco3min — Indice des prix des logements anciens, série trimestrielle chaînée 1996-2026 (source INSEE) : https://eco3min.fr/indice-prix-logements-anciens-france-dataset/
- Eco3min — Indice des prix des logements anciens corrigé de l'inflation (indice des prix à la consommation INSEE) : https://eco3min.fr/indice-reel-prix-logements-anciens-dataset/
- IGEDD — Jacques Friggit, « Le prix de l'immobilier d'habitation sur le long terme » : https://www.igedd.developpement-durable.gouv.fr/prix-immobilier-evolution-a-long-terme-a1048.html
- Eco3min — Courbe de Friggit, ratio prix des logements / revenu par ménage 1965-2025 (d'après IGEDD et INSEE) : https://eco3min.fr/courbe-de-friggit-prix-immobilier-revenu-menages-dataset/
- Selectra, 21 septembre 2026 — « Crédit immobilier : la hausse est arrivée » (baromètre Pretto du 20 septembre 2026 : 3,67 % sur 25 ans) : https://selectra.info/finance/actualites/marche/credit-immobilier-taux-septembre-2026-hausse